노인요양원 비용 식비·간병비 따로 드나요? 월 실제 총액 시뮬레이션
요양원 입소를 알아보다 처음으로 청구서 명세를 받아본 날, 저는 당황했습니다. 노인요양원 비용이 식비·간병비 따로 드나요 하고 물었을 때, 시설 담당자는 "네, 별도입니다"라고 담담하게 답했습니다. 요양원 입소비·월생활비가 실제 얼마인지, 요양원 비용 총액 시뮬레이션을 직접 해보기 전까지는 아무도 전체 그림을 보여주지 않더군요.
- 요양원 월 비용은 보통 '본인부담금 + 식비 + 간병비'로 따로따로 청구된다.
- 등급·시설 유형·지역에 따라 월 자기부담 총액은 50만 원대 ~ 200만 원 이상까지 벌어진다.
- 준비 없이 맞으면 노후 자산을 급속히 소진한다. 지금 숫자로 시뮬레이션해두는 것이 최선이다.
요양원 비용 구조 — 왜 청구서가 세 장으로 나오나
요양원 비용은 단일 금액이 아니다. 크게 세 덩어리로 쪼개져 청구된다.
많은 가족이 "입소비만 있는 줄 알았다"고 하는 이유가 여기에 있다.
1. 장기요양 본인부담금
건강보험공단이 요양비의 일부를 지원하고, 나머지를 본인이 낸다. 시설급여 기준 일반 수급자는 급여비용의 20%, 감경 대상자(기초수급자·차상위)는 6~12%로 낮아진다.
등급별 월 급여 상한(2025년 기준, 보건복지부 고시)은 아래와 같다.
| 등급 | 월 급여 한도(시설급여) | 20% 자기부담(예시) |
|---|---|---|
| 1등급 | 약 230만 원 | 약 46만 원 |
| 2등급 | 약 212만 원 | 약 42만 원 |
| 3~5등급 | 약 188만 원 | 약 38만 원 |
※ 위 수치는 공단 고시 기준 대략값이다. 시설 규모·지역에 따라 실제 청구액은 달라진다.
2. 식비(비급여)
장기요양보험이 적용되지 않는다. 시설이 자체 책정한다. 통상 월 15만~25만 원 수준이지만, 식단 구성에 따라 더 높은 곳도 있다.
3. 간병비(비급여)
가장 큰 변수다. 시설에 간호조무사·요양보호사가 있어도, 1:1 집중 간병이 필요하면 별도 간병인 비용이 붙는다. 공동간병(요양원 내 요양보호사 공동 케어)이면 급여에 포함되지만, 개인 간병인을 쓰면 월 150만~250만 원이 추가된다.
요양원 비용 총액 시뮬레이션 해보기
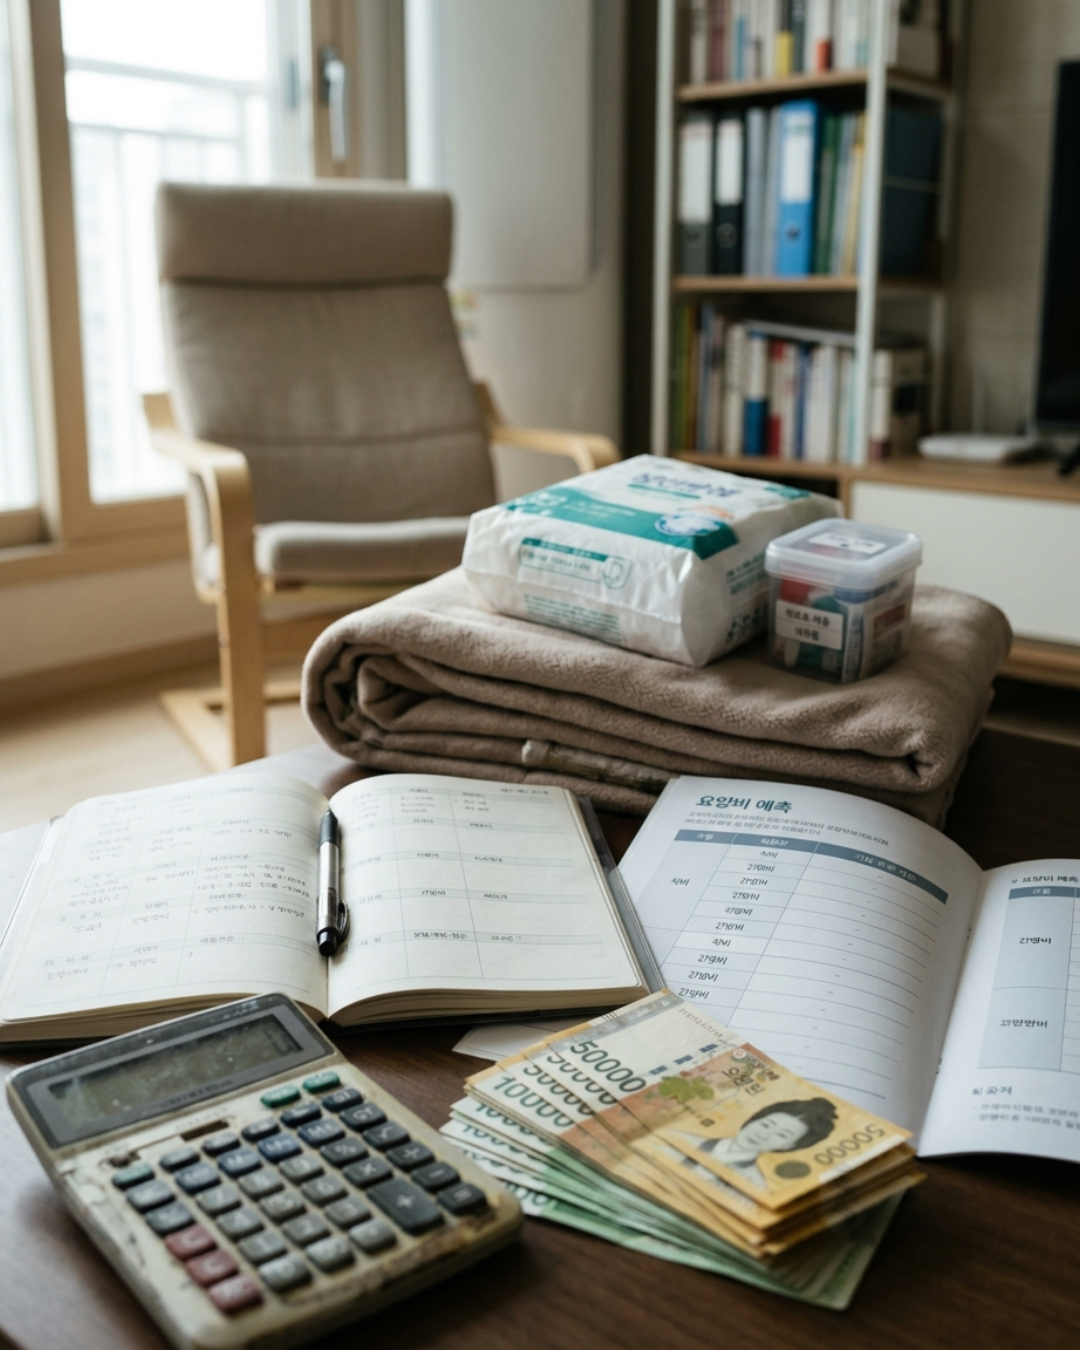
시나리오를 세 가지로 나눠 월 총비용을 추산해봤다. 아래 수치는 "업계 통상 수준을 가정한 예시"다. 실제 시설·지역·등급에 따라 달라진다.
| 시나리오 | 본인부담금 | 식비 | 간병비 | 월 합계 |
|---|---|---|---|---|
| A. 3등급, 공동간병 | 38만 원 | 18만 원 | 0원 | 56만 원 |
| B. 2등급, 공동간병 | 42만 원 | 20만 원 | 0원 | 62만 원 |
| C. 1등급, 개인간병 | 46만 원 | 22만 원 | 200만 원 | 268만 원 |
시나리오 C처럼 중증 치매나 거동 완전 불가 상태가 되면, 월 270만 원 전후가 10년 이상 이어질 수 있다. 연간 3,200만 원이 넘는다.
요양원이 아닌 집에서 모시는 경우도 비용 착각이 크다. 미국 보건복지부(HHS) 데이터에 따르면, 재가 홈케어를 월 90시간 수준으로 이용하면 연간 자기부담이 약 2,900만 원에 달한다. '집에 모시면 돈이 덜 든다'는 통념은 숫자 앞에서 흔들린다.
🔎 실제로 준비해두면 달라지는 것들
제가 여러 가족 사례를 살펴보면서 공통적으로 발견한 패턴이 있다. 준비한 가족과 준비 못 한 가족의 차이는 '돈의 많고 적음'이 아니라 '미리 계산해뒀는지 여부'였다.
요양 필요가 현실이 될 확률은 70~80%지만, '내가 해당될 것'이라 생각하는 사람은 27%에 불과하다(해외 조사 기준, jackson).
준비 안 한 가족이 마주치는 현실은 이렇다.
- 갑작스러운 입원 후 요양 등급 신청 → 결과 나올 때까지 1~2개월 공백 발생
- 등급 나와도 대기 시설 없어 집에서 임시 간병 → 직장인 자녀 중 한 명이 일을 줄임
- 시설 입소 후 비용이 예상보다 2~3배 → 부모 연금과 자녀 월급 동시 투입
미리 준비한 가족은 같은 상황에서 속도와 선택지가 다르다. 대기 없이 원하는 시설을 고를 수 있고, 비용 충격 없이 자녀 생활을 유지할 수 있다.
이런 준비를 도와주는 도구 중 하나가 미리봄 요양비용 시뮬레이터다. 등급·시설 유형·지역을 넣으면 월 예상 비용과 준비 기간을 계산해준다.
해외 요양 비용과 비교하면 보이는 것
한국 요양원 비용은 국제 기준으로 보면 상대적으로 낮다. 그러나 이 비교가 오히려 방심을 부른다.
미국 CareScout 2025년 조사에 따르면, 미국 요양원 개인실 연간 중위 비용은 $129,575(약 1억 7천만 원)에 달한다. 같은 조사에서 assisted living(유료 노인주거시설)도 연간 $74,400이다. 미국과 비교해 한국 비용이 낮은 건 사실이지만, 한국 역시 개인간병 포함 시 연간 3,000만 원이 넘는다.
더 중요한 포인트는 지역 편차다. 미국에서도 주(州)별 비용이 수 배 차이 난다는 사실이, 국내에서도 시·군·구 단위로 시설 비용이 다르다는 현실과 겹친다. '전국 평균'으로 계획하면 과소 준비가 된다.
출처: NAIC / comparelongtermcare 2025 CareScout 조사
장기요양보험 외 준비 수단 — 뭘 챙겨야 하나
국민건강보험 장기요양보험만으로는 비급여(식비·간병비)를 커버할 수 없다. 추가로 고려할 수단은 아래와 같다.
- 민간 요양보험(간병보험): 비급여 간병비를 정액 지급하는 상품. 가입 시기가 빠를수록 보험료가 낮다.
- 실손보험 점검: 실손은 요양원 간병비를 보장하지 않는다. 이 사실을 모르는 분이 많다.
- 노령연금·주택연금 활용: 부모님 자산을 먼저 파악해두면 자녀 부담 비율을 계산할 수 있다.
- 사전 현금 적립: 시뮬레이션한 월 비용 × 예상 요양 기간(통상 2~5년)으로 목표 적립액을 계산한다.
처음 이걸 정리할 때 저도 실손보험이 간병비를 보장한다고 착각했다. 계약서를 직접 확인하고서야 비급여 간병은 전액 자기부담이라는 걸 알았다. 이 착각 하나가 준비 계획 전체를 흐트러뜨릴 수 있다.
핵심 요약
- 요양원 비용은 본인부담금·식비·간병비 세 항목이 각각 청구된다. '입소비 하나'가 아니다.
- 공동간병 기준 월 56~62만 원, 개인간병 포함 시 월 200만 원 이상으로 벌어진다.
- 집에서 모시는 비용도 재가 서비스 이용 시 연간 2,000만 원 이상이 될 수 있어 '집이 더 저렴하다'는 건 경우에 따라 다르다.
- 실손보험은 요양원 간병비를 보장하지 않는다. 별도 민간 간병보험 여부를 반드시 확인해야 한다.
- 지금 당장 할 수 있는 것은 등급·지역·간병 형태를 넣어 월 예상 비용을 숫자로 뽑아보는 것이다.
지금 부모님의 건강 상태와 거주 지역을 입력해 월 요양 비용을 직접 계산해보고 싶다면:


댓글
댓글 쓰기